Норильский Никель – считаем что компания перепродана
Норильский Никель – считаем что компания перепродана, в то время как на фоне роста цен на продукцию и курса доллара ее потенциал увеличивается
(например и курс и цены на продукцию выросли, а цены упали на развитии информации об экологической катастрофе, которая уже во многом в цене на наш взгляд)
По нашим оценкам компания обладает существенным потенциалом роста
Позитивная конъюнктура
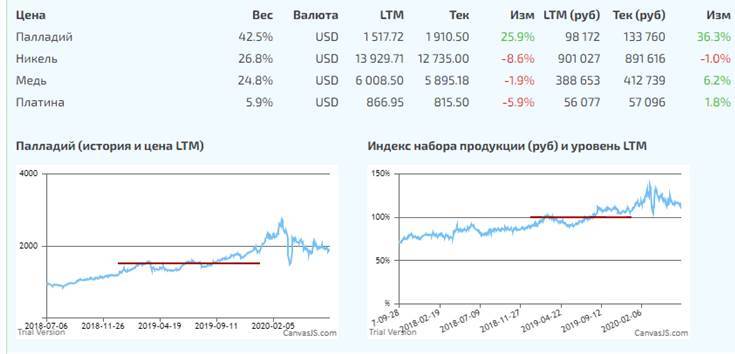
Недооценка по мультипликаторам
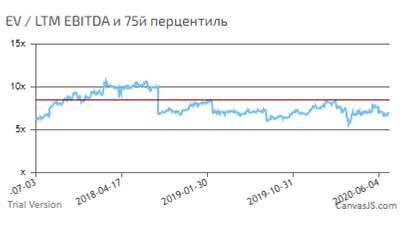
Текущий мультипликатор EV/EBITDA LTM – 6.7x, мультипликатор EV/EBITDA пр. с учетом роста цен на продукцию и курса доллара 6.1x при историческом мультипликаторе 8.5x (на уровне 75% перцентиля)
Хорошая див. доходность
Дивидендная доходность за последние 12 месяцев 10.7%. Учитывая то, что НорНикель – экспортер и див. доходность по сути долларовая, это очень хороший уровень
*Данный аналитический обзор не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в данном сообщении, могут не соответствовать Вашему инвестиционному профилю. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и толерантности к риску является задачей инвестора. За возможные убытки инвестора в случае совершения операций, либо инвестирования в финансовые инструменты, упомянутые в данном сообщении, никто, кроме самого инвестора, ответственности не несет.
Мы рады обсудить возможность принять в управление средства, у нас есть решения для сумм от 375 000 рублей
С уважением,
Команда Усиленных Инвестиций
https://t.me/eninv подписывайтесь на нас в телеграмме (аналитики больше и быстрее)
http://data.eninv.ru/ наш аналитический портал
team@eninv.ru
Состав модельных портфелей и уведомления об изменениях – для подписчиков портала.