Мы обновили модель Лукойла на основе МСФО за 3к19 и находим компанию привлекательной
Ключевые факторы привлекательности:
- Потенциал изменения цены акции существенно повысился до 39%
- Мультипликаторе LTM 3.4x; прогнозный мультипликатор EV/EBITDA также 3.4x;
- Высокий денежный поток, LTM FCF Yield = 15% (4% див. доходность, 4% снижение долга, 7% buybacks)
- Долг компании уменьшился на 158 млрд. руб. (3.7% от капитализации) за 3кв19
- Компания постоянно демонстрирует улучшение операционных показателей (доля высокомаржинальных баррелей 31% в 9м19 против 26% в 9м18), объем переработки на собственных НПЗ +3% в 9м19 относительно 9м18
- Компания объявила новую дивидендную политику, теперь весь свободный денежный поток будет направляться на выкуп и дивиденды
EBITDA в 9м19 оказалась на 0.3% выше предыдущего года, а EBITDA LTM превышает EBITDA 2018 на 9% благодаря:
- девальвации рубля
- улучшению структуры добычи
- переходу ряда лицензионных участков на НДД
- снижению удельных расходов на добычу
- росту добычи газа в Узбекистане и Азербайджане
- росту цен на газ
- росту маржи эталонного НПЗ, объемов переработки и улучшению корзины
- улучшению результатов в рознице
- росту маржи трейдинга
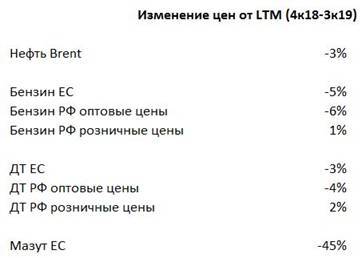
Конъюнктура на рынке компании слабо-негативная:
Текущие мировые цены на нефть и нефтепродукты в долларах на несколько ниже LTM. Рубль укрепился на 2% относительно LTM. Средние исторические мировые цены также ниже LTM. Позитивна конъюнктура на внутреннем розничном рынке дизельного топлива. При этом для компании выгодна низкая мировая стоимость нефти, уменьшающая налоговую нагрузку. Прогнозная EBITDA на уровне LTM EBITDA.
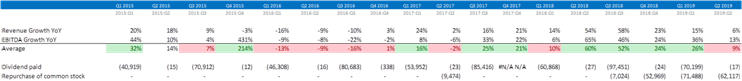
Историческая динамика финансовых показателей:
В самые худшие периоды начиная с 2015 года EBITDA компании не снижались больше чем на 20% (если смотреть в годовом выражении, то на 11%)
С учетом этого компания недооценена по мультипликаторам:
| При цене 6 103 руб за акцию | Модель по МСФО 3к19 | Модель по МСФО 2к19 |
| (млн руб) | ||
| Cap | 4 211 070 | 4 211 070 |
| EV E | 4 024 234 | 4 182 915 |
| EBITDA LTM | 1 186 018 | 1 186 548 |
| EBITDA E | 1 185 523 | 1 099 100 |
| EV/EBITDA LTM | 3.4x | 3.9x |
| EV/EBITDA E | 3.4x | 3.5x |
| EV/EBITDA целевой персональный | 3.6x | 3.6 |
| EV/EBITDA целевой общий | 5.9x | 5.9 |
| Потенциал персональный | 7% | -6% |
| Потенциал общий | 72% | 53% |
| Потенциал средний | 39% | 23% |
Цена акции в настоящий момент находится на максимумах, но при этом компания производство высоко-маржинальных баррелей и сокращает долг
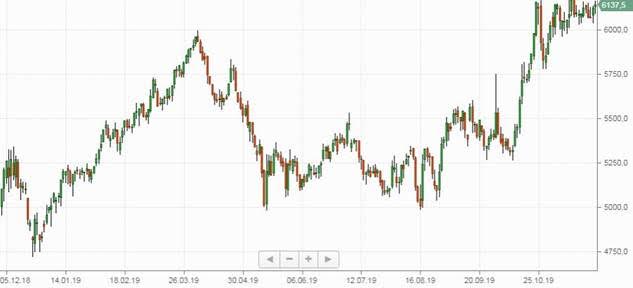
Справочно отметим, что предыдущая наша идея по Лукойлу была выпущена 3 октября при цене 5374 (прирост 14% за 2 месяца)
https://eninv.ru/blog/191003_lkoh
Хорошее корпоративное управление: компания за 2018 год выплатила дивиденды в размере 32% от денежного потока, имеет 6 из 11 независимых членов совета директоров.
Компания проводит обратные выкупы акций, что оказывает поддерживающее влияние на их цену. В частности 1 октября Лукойл объявил о начале выкупа на общую сумму до $3 млрд. Планируется приобрести 36.3 млн акций компании, или 5.1% уставного капитала.
Таким образом, компания представляется привлекательной, потенциал роста составляет 39%.
*Данный аналитический обзор не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в данном сообщении, могут не соответствовать Вашему инвестиционному профилю. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и толерантности к риску является задачей инвестора. За возможные убытки инвестора в случае совершения операций, либо инвестирования в финансовые инструменты, упомянутые в данном сообщении, никто, кроме самого инвестора, ответственности не несет.
Состав модельных портфелей и уведомления об изменениях – для подписчиков портала.