Введение в стратегию Report Prediction Strategy
Стратегия старается предсказать, позитивно или негативно отчитается компания, и как цена акции среагирует на отчет. Предполагается вхождение в акции компаний до закрытия рынка и выход сразу после открытия.
Использование продвинутого статистического и эконометрического анализа позволяет нивелировать риски неэффективности рынка.
Порой рынок ведет себя неэффективно, и инвесторы стараются получить доходность сильно выше рыночной и совершают необдуманные действия, приводящие к убыткам.
Рассмотрим несколько примеров ситуаций, где применение статистического и эконометрического анализа необходимо:
Инвесторы верят в необоснованный перелом тенденций и держат акции какой-то компании, хотя на протяжении нескольких кварталов эмитент выпускал слабые отчеты, и котировки падали.
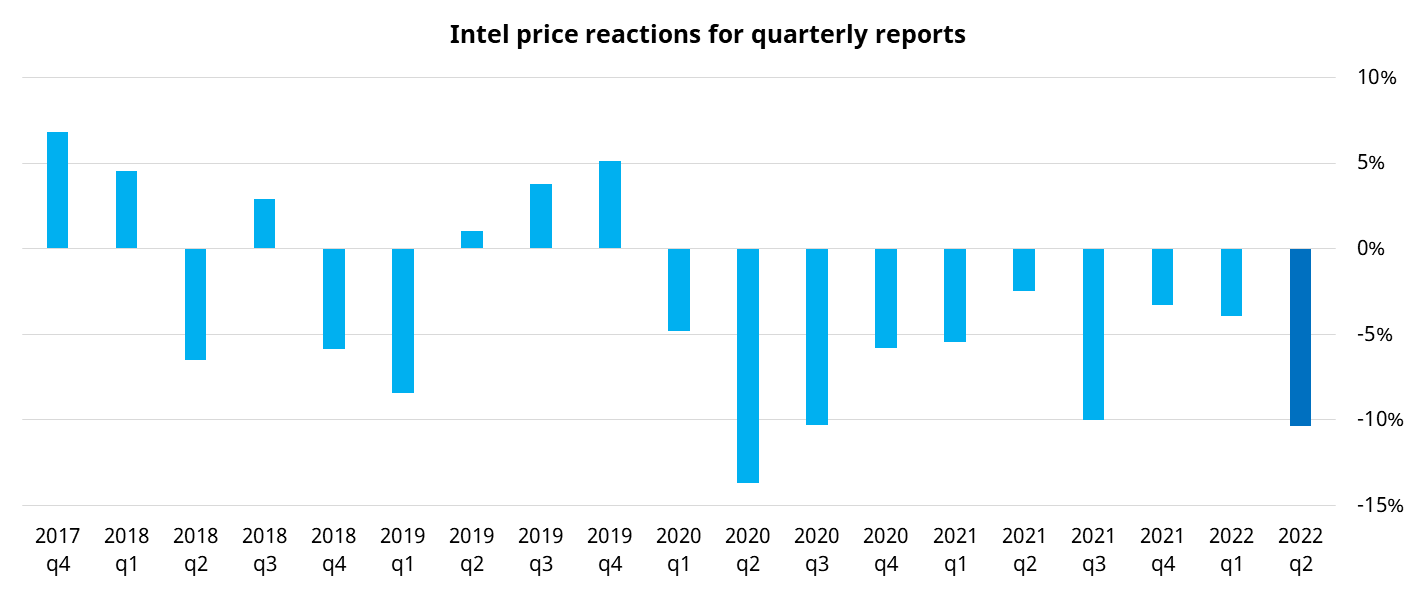
Пример: инвесторы активно скупали акции Intel перед отчетом за q2 2022, хотя компания на протяжении последних 9 кварталов отчитывалась хуже прогнозов, и ее акции падали (после отчета за q2 2022 акции тоже упали)
Инвесторы забывают про взаимосвязь внутренних элементов рынка и про корреляцию между представителями одного сектора. Так, трейдеры часто покупают какую-то бумагу, ожидая публикации хороших квартальных результатов и роста акций, хотя конкуренты из сектора отчитываются крайне негативно.
Пример: перед отчетом за q1 2022 инвесторы покупали акции Costco самыми большими объемами с декабря 2021, несмотря на ужасный отчет Walmart (корреляция динамики акций Costco и Walmart составляла 92%) за неделю до этого, как итог акции Costco упали почти на 2% после выхода своего слабого отчета.
Наша модель базируется на интеграции эконометрики и статистики в процесс машинного обучения системы, способной на постоянный сбор данных, их динамический пересчет, аналитику и построение прогнозов по реакциям котировок на основе исторических цифр
Подготовка к запуску модели требовала многочисленных циклов сбора данных, аналитических расчетов коэффициентов и их проверок:
- Наша первоначальная идея базировалась на убеждении, что все должно быть запрограммировано на автоматический сбор данных, динамический расчет коэффициентов и их аналитику в реальном времени
- На этапе первичного обсуждения регрессоров мы определили три основных фактора, которые могут оказывать влияние на котировки после выхода отчетности:
— Тенденции акций к росту или падению после отчета
— Конъюнктура отрасли
— Интерес к компании и спрос на ее продукцию - Мы собрали данные по более чем 3 500 компаниям за последние 5 лет (всего более 50 000 наблюдений)
- После этого было необходимо очистить котировки от влияния внешних эффектов, к примеру сплитов
- Затем была написана программа, осуществляющая постоянный автоматический парсинг сайтов для сбора актуальной информации по дате отчетов, как прошлых, так и будущих
- Лишь после всех вышеописанных манипуляций можно было запускать процесс машинного обучения для непосредственного расчета реакций на выход отчетности
- По завершении компьютерного расчета проводилась ручная проверка нескольких сотен наблюдений
- После проведения многочисленных циклов пересчета и проверок программа была готова к полноценному запуску обучения и расчету коэффициентов модели
После окончания подготовки программы было необходимо построить модель с помощью регрессионного метода:
- Программа автоматически рассчитала коэффициенты регрессии по средним историческим реакциям эмитента, индивидуальному индексу отрасли и изменению индекса интереса и спроса
- Полученные результаты нас не удовлетворили, так как коэффициент при переменной, отвечающей за интерес и спрос, оказался незначимым. Он не оказывал положительного влияния на модель, и мы его исключили
- После этого мы еще раз запустили пересчет коэффициентов:
— В этот раз все они были значимыми, но только на высоком уровне значимости
— Также они были положительными, что совпадает с нашими ожиданиями и логическими рассуждениями
— Более того, мы провели тесты на наличие гетероскедастичности и мультиколлинеарности
— Как и ожидалось, в модели отсутствует мультиколлинеарность, коэффициенты у регрессоров оказались ниже порогового значения
— В модели присутствует гетероскедастичность, но мы нивелировали ее негативное влияние с помощью включения в модель робастных стандартных ошибок, после чего регрессоры стали значимы на более низком уровне значимости, и была определена оптимальная спецификация модели
Мы провели последние проверки, и когда остались довольны результатами, то запустили финальную версию кода для постоянного сбора информации по датам отчетов эмитентов и по их котировкам. После этого модель автоматически рассчитывала реакции и учитывала их при построении обновленной регрессии.
Таким образом, мы построили полноценную программу, способную автоматически обучаться с каждым новым отчетом и учитывать полученную информацию при будущих расчетах, проводимых более 20 раз за день.
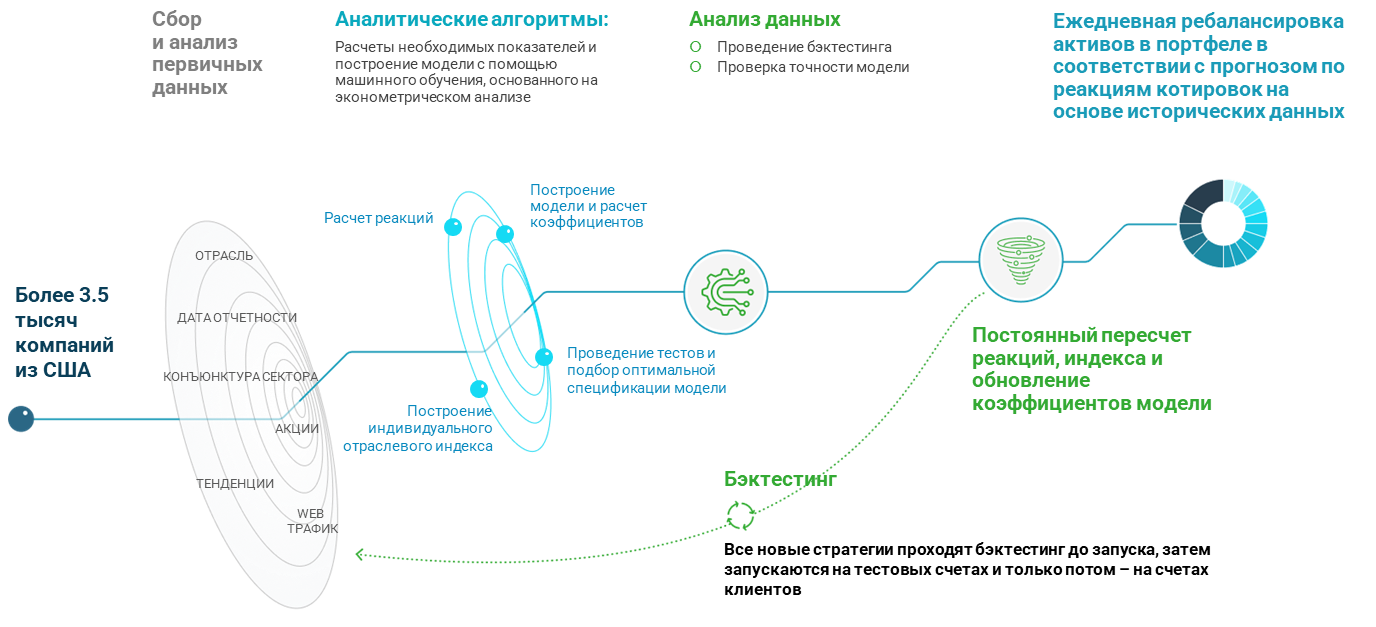
Весь процесс можно представить следующим образом:
Backtest: доходность стратегии в 42 раза превышает доходность S&P500
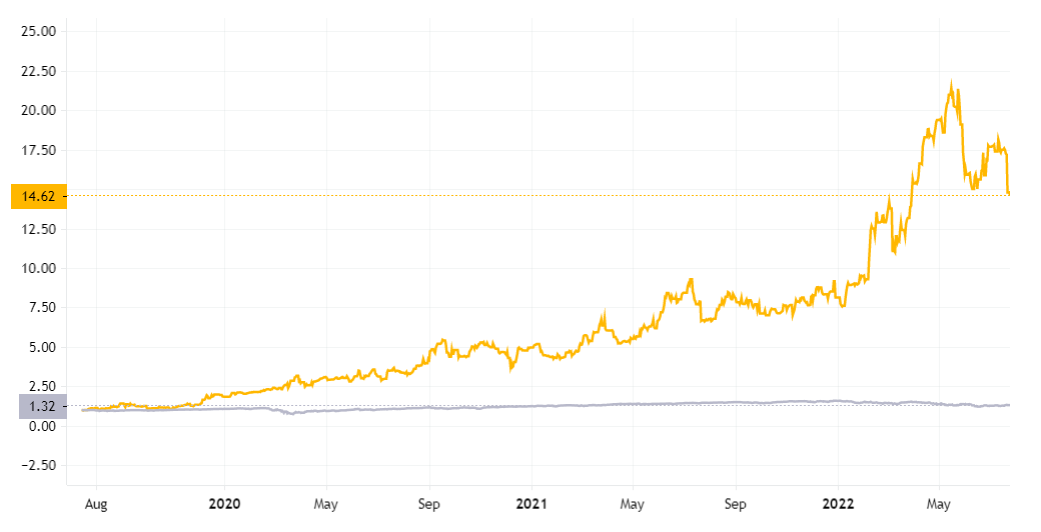
Для проверки доходности и надежности стратегии мы провели Backtest в период с августа 2019 г. по начало июля 2022 г. Стратегия продемонстрировала доходность сильно выше рынка:
Стратегия: +1362%
S&P 500: +32%
Квартальный анализ показал, что доходность стратегии стабильно превышает доходность рынка:
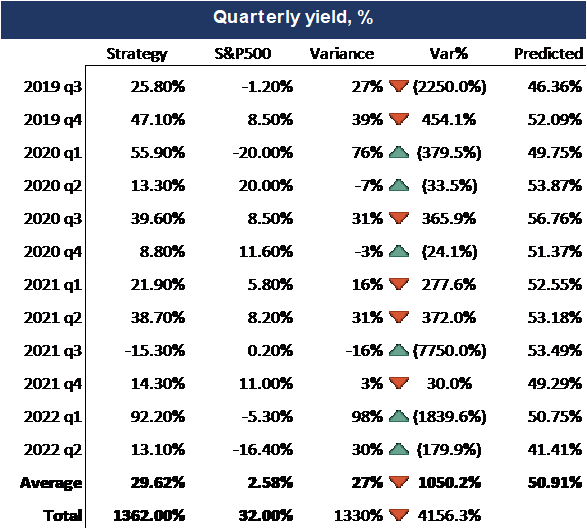
S&P500 в среднем растет на 2.6% в квартал, наша стратегия показала среднюю доходность 29.6% в квартал, в 10 раз выше
В 75% кварталов доходность стратегии превышала доходность рынка
В среднем стратегия предсказывала правильное направление котировок в 51% случаев
Коэффициент корреляции между доходностью стратегии и рынка составил -29.8%, между прибыльностью стратегии и рынка слабая отрицательная связь
Волатильность стратегии превышает волатильность рынка в 2.4 раза: 27.6% против 11.8%
Потенциальная доходность (42X) превышает возможный риск (2.4X)
Большая часть покупок в лонг оказалась прибыльной, и их средняя доходность превышала средний убыток:
- 53% всех сделок в лонг были прибыльными, средняя прибыль +3.83%
- 47% лонгов были убыточными, но убыток в среднем составил -3.64%
Менее половины продаж в шорт принесли прибыль, но их средняя доходность немного превышала средний убыток:
- 47% всех сделок в шорт были прибыльными, средняя доходность +4.92%
- 53% шортов принесли убытки, в среднем по -4.41%
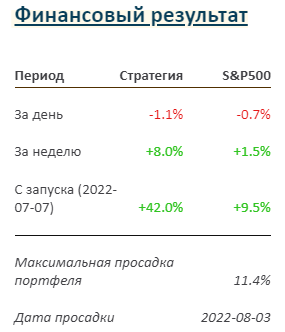
После тестового запуска стратегия показывает результат в 4 раза лучше рынка
Стратегия: +42%
S&P 500: +9.5%
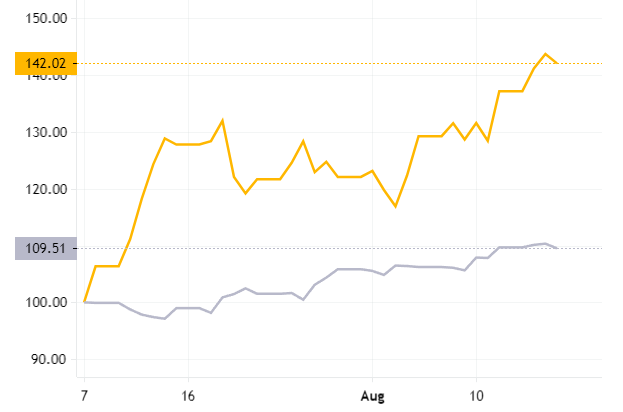
При этом максимальная просадка составляла всего 11.4% от максимума (и тогда стратегия все равно была в плюсе на +17%)
Состав модельных портфелей и уведомления об изменениях – для подписчиков портала.