Мы проанализировали отчетность Норникеля по МСФО за 2к19 и находим ее сильной
Потенциал изменения цены акции до исторического мультипликатора повысился на 13% до 11%. Долг компании уменьшился на 15 млрд руб (2.2% от размера долга, 0.6% от капитализации) за период с начала 2019 года. EBITDA в 1П19 оказалась на 28% выше предыдущего года благодаря наращиванию объемов производства и росту цен на палладий, Ebitda LTM превышает Ebitda 2018 на 13%.
Конъюнктура на рынке компании позитивная:
- цены на продукцию текущие в среднем на 25% выше LTM
никель +42%
медь -6%
палладий +35%
платина +15% - цены на продукцию средние за последние 3 года на 5% ниже LTM
никель -2%
медь +4%
палладий -16%
платина +16% - цены на продукцию средние за последние 5 лет на 7% ниже LTM
никель +2%
медь +2%
палладий -25%
платина +27%
Изменение конъюнктуры в совокупности увеличивает прогнозную EBITDA на 21%.
В целях консерватизма мы учитываем риск возврата цен к среднему историческому уровню, и в настоящий момент это оказывает негативное влияние на потенциал компании. Тем не менее, с учетом очень позитивной конъюнктуры возможен более серьезный рост цены акции (в том числе с приближением дивидендной отсечки).
С учетом этого компания переоценена по мультипликаторам:
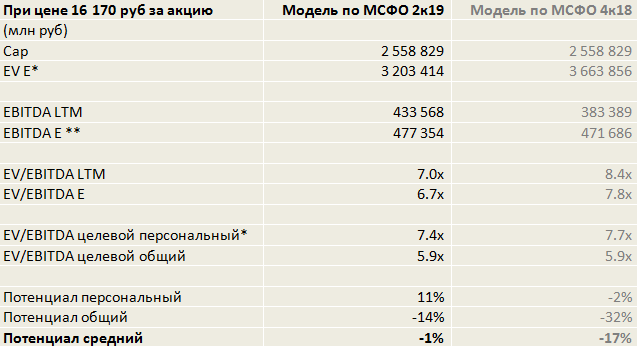
* снижение ожидаемого EV вызвано тем, что чистый долг компании на конец отчетного периода оказался ниже наших ожиданий, также скорректирован учет CAPEX будущих периодов и стоимости неконтролирующей доли (приходится на Быстринский ГОК)
* прогнозное значение Ebitda выросло примерно на 6 млрд руб (1.2%), потому что мы пересмотрели прогнозные объемы продаж компании в сторону увеличения (+3% для меди, прирост по остальным видам продукции не более 1%). Указанные здесь объемы не включают влияние дальнейшего наращивания производства меди на Быстринском ГОК, эффект на Ebitda от которого по нашим оценкам составляет 10.4 млрд руб / год (+2.2%)
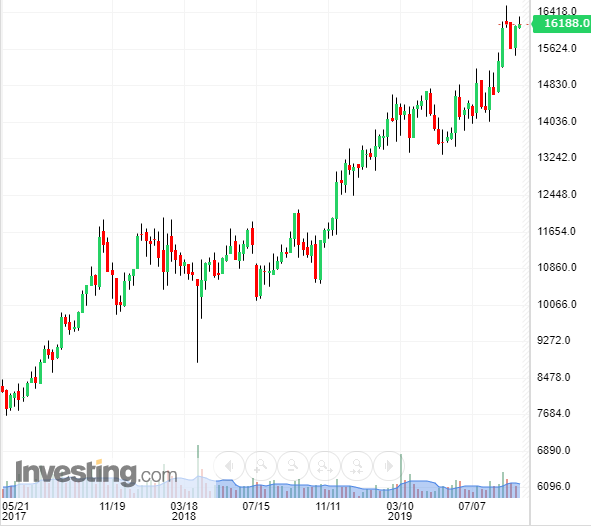
Цена акции близка к историческому максимуму:
Хорошее корпоративное управление: компания платит дивиденды в размере 125% денежного потока, имеет 7 из 13 независимых членов совета директоров. Дивидендная доходность за последние 2 года составляет 9.5%.
Таким образом, компания содержит некоторый потенциал, потенциал роста до исторического мультипликатора (с учетом риска возврата конъюнктуры к исторической) составляет 11%.
Данный аналитический обзор не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в данном сообщении, могут не соответствовать Вашему инвестиционному профилю. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и толерантности к риску является задачей инвестора. За возможные убытки инвестора в случае совершения операций, либо инвестирования в финансовые инструменты, упомянутые в данном сообщении, никто, кроме самого инвестора, ответственности не несет.
Состав модельных портфелей и уведомления об изменениях – для подписчиков портала.